Ahorro en Argentina
Plazos fijos: pesos, UVA y dólares
Depositar dinero en un banco por un período acordado, a cambio de una tasa o un ajuste. No todos funcionan igual: el tradicional en pesos, el que se ajusta por inflación y el que se constituye en dólares responden a lógicas distintas. Esta página explica cada uno y ayuda a comparar según el plazo y el objetivo.
Pesos · UVA · dólares
Antes de elegir
Qué cambia entre un plazo fijo y otro
El plazo fijo es una de las formas de ahorro más conocidas en Argentina. Se constituye en un banco, por un período acordado, y al vencimiento el banco devuelve el capital más los intereses o el ajuste pactado. Lo que casi nunca se aclara en una conversación rápida es que «plazo fijo» nombra tres productos distintos, y que sus resultados no se comparan directamente.
Hay un plazo de tasa fija en pesos, donde el número se conoce el día que se firma. Hay un plazo ajustado por inflación a través de la UVA, donde el resultado recién se sabe al final. Y hay un plazo en dólares, pensado para quien ya tiene fondos en esa moneda. Los tres conviven en la misma sucursal y responden a necesidades diferentes.
Plazo fijo en pesos: tasa conocida por adelantado
Se constituye a tasa fija por un período definido. Al vencer, el banco devuelve el capital más los intereses acordados. La tasa se conoce al momento de constituirlo, así que el resultado es predecible en pesos. Banco Macro, por ejemplo, informa plazos fijos en pesos desde 30 días. Es la opción más simple de entender y la que suele usarse para plazos cortos.
UVA: el capital se ajusta por inflación
El plazo fijo UVA ajusta el capital por inflación a través de la unidad de valor adquisitivo. Eso significa que el rendimiento depende de cómo evolucione ese índice durante el período. Suele pedir plazos más largos que el tradicional: Banco Macro publica plazo fijo UVA desde 90 días. La diferencia con la tasa fija es que el resultado no se conoce de antemano. Por eso conviene evaluarlo según el horizonte de ahorro.
En dólares: otra moneda, otra lógica
El plazo fijo en dólares se constituye en moneda extranjera. Banco Macro informa plazos fijos en dólares desde 30 días. Banco Bica ofrece plazo fijo en dólares transferible e intransferible. La lógica es distinta a la del peso: el ahorro se mantiene en dólares y la tasa suele ser menor. Es una opción para quienes ya tienen fondos en esa moneda. No reemplaza al plazo fijo en pesos, resuelve otra necesidad.
La pregunta correcta
¿Cuánto tiempo puede quedar inmovilizado este dinero?
Comparar no empieza por la tasa más alta de la pestaña, sino por cuántos días pueden pasar sin que se necesite ese dinero. Un plazo de 30 días y uno de 90 días no compiten: resuelven momentos distintos del año. El BCRA insiste en comparar productos según necesidades y posibilidades, y esa frase es literalmente un ejercicio de calendario.
Tradicional o UVA: dos resultados que no se comparan solos
El error frecuente es leer la tasa de un plazo tradicional y la de un UVA como si fueran el mismo tipo de dato. No lo son: uno es un número cerrado, el otro depende del índice. Puestos en paralelo, la diferencia se ve de un vistazo.
Tasa fija
Plazo fijo tradicional
Ajuste por inflación
Plazo fijo UVA
La tasa se conoce el día que se constituye y no cambia. En pesos, el resultado tiene un piso previsible.
Se ofrecen plazos cortos: desde 30 días, según lo que publica Banco Macro. Es la puerta de entrada habitual para quien ahorra por primera vez.
Lo que no resuelve: si la inflación del período supera a la tasa pactada, el poder de compra de esos pesos al vencimiento queda por debajo del inicial.
El capital se ajusta por la unidad de valor adquisitivo. El rendimiento depende de cómo evolucione ese índice.
Pide horizontes más largos: desde 90 días, según lo que publica Banco Macro. Se piensa por trimestre, no por semana.
Lo que no resuelve: no hay número para ver hoy. La estimación se hace después, cuando se conoce el ajuste real.
Transferible, intransferible y el plazo que se firma
Dos condiciones que casi nunca se leen con atención antes de aceptar: quién puede mover el depósito y cuántos días quedan bloqueados.
Condición
Transferible
Permite cederlo o transferirlo según las condiciones del banco. La utilidad aparece si se necesita desprenderse del depósito antes del vencimiento sin romperlo. Banco Bica ofrece plazo fijo en pesos y en dólares en esta versión.
Condición
Intransferible
Queda a nombre del titular y no se puede mover a otra persona. Es la forma más frecuente y la que se contrata por defecto en una operatoria de sucursal o por home banking. Banco Bica también lo ofrece en pesos y en dólares.
Antes de firmar
Plazos y tasas
Comparar no es solo mirar la tasa. Hay que considerar el plazo mínimo, el tipo de ajuste y la moneda. Un plazo de 30 días en pesos y uno de 90 días en UVA no son comparables directamente. El BCRA promueve la comparación y selección de productos según necesidades y posibilidades.
Si aparece un gasto imprevisto
Retirar antes del vencimiento
Los plazos fijos tienen un período acordado. Retirar el dinero antes de esa fecha puede tener consecuencias, y las condiciones varían según el banco y el tipo de depósito. Por eso conviene no destinar al plazo fijo dinero que se puede necesitar pronto.
Una parte en caja de ahorro y otra en plazo fijo es una forma de organizarse. La clave es no inmovilizar lo que se usa todos los días: alquiler, servicios, transporte, comida.
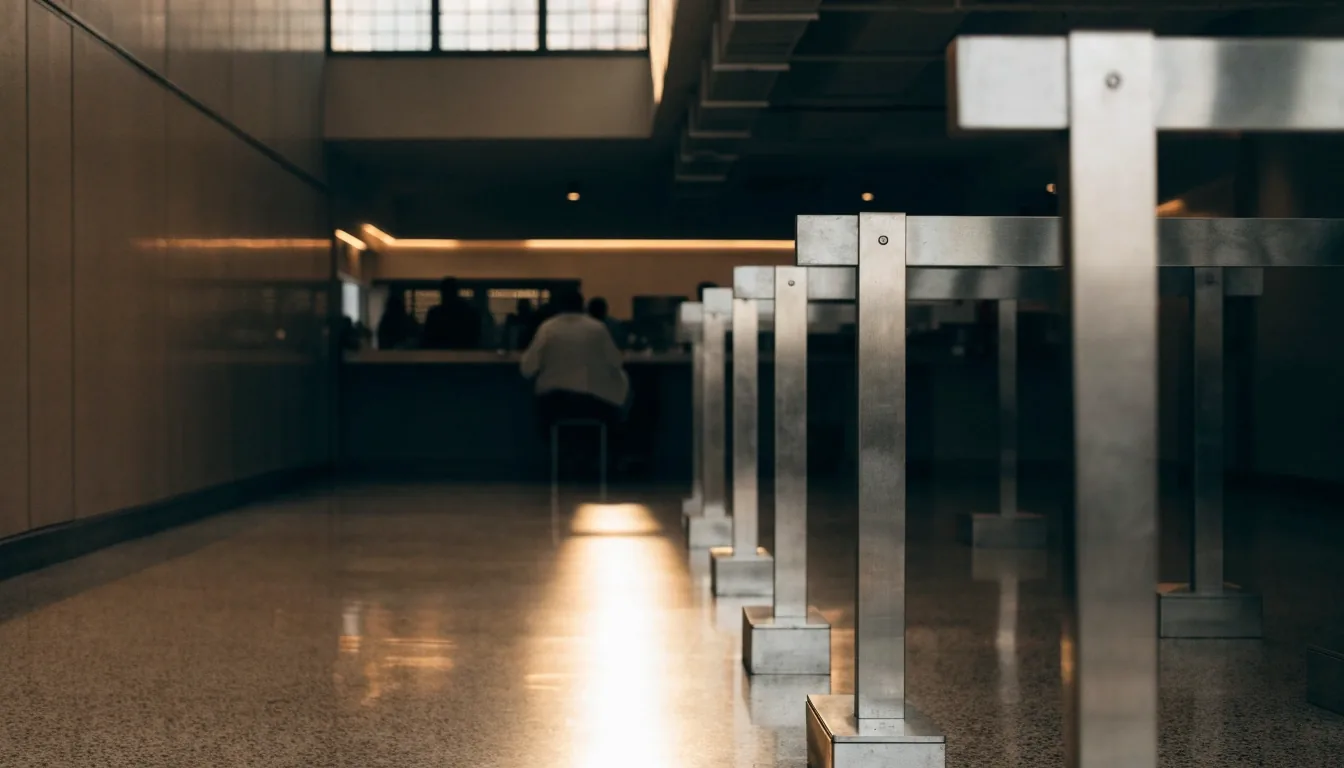
La sucursal en horario bancario: el plazo fijo se puede constituir en caja, por home banking o desde la app del banco.
Contexto
Ahorro en Argentina: por qué se consulta tanto
En un contexto de alta sensibilidad por el ahorro y la inflación, el plazo fijo es una de las herramientas más consultadas en las sucursales y en los canales digitales. La elección entre tasa fija y ajuste por inflación depende del horizonte y de la expectativa de cada persona. No hay una respuesta única, y por eso el BCRA insiste en comparar.
Esta guía no recomienda productos: explica cómo funcionan. La decisión final siempre es del ahorrista. Si la duda pasa por dónde dejar el dinero del mes, el capítulo de cuentas bancarias explica la diferencia entre caja de ahorro y cuenta corriente, que es el paso previo natural a cualquier plazo fijo.
Antes de aceptar
Errores frecuentes con los plazos fijos
-
Constituirlo con dinero que se va a necesitar antes
El primer error es destinar al plazo fijo fondos que se van a usar antes del vencimiento. El dinero queda inmovilizado por el período acordado.
-
Comparar tasas sin mirar el plazo ni el tipo de ajuste
El segundo es tomar la tasa más alta sin mirar el plazo mínimo ni si el producto se ajusta por inflación. Son datos que no conviven en la misma columna.
-
Confundir transferible con intransferible
Otro error es dar por sobreentendido quién puede mover el depósito. Solo el transferible admite cesión o transferencia según las condiciones del banco.
-
No revisar las condiciones antes de aceptar
El último es firmar sin leer las condiciones. Todos son evitables con una lectura atenta del contrato y una pregunta directa en la sucursal.
Preguntas sobre plazos fijos
¿Conviene más un plazo fijo tradicional o un plazo fijo UVA?
Depende del plazo y de la expectativa de inflación. El tradicional paga una tasa fija conocida al constituirlo. El UVA ajusta el capital por inflación y suele pedir plazos más largos, como los 90 días que publica Banco Macro.
¿Cuál es la diferencia entre un plazo fijo transferible y uno intransferible?
El transferible permite cederlo o transferirlo según las condiciones del banco. El intransferible queda a nombre del titular y no se puede mover a otra persona.
¿Puedo retirar el dinero antes del vencimiento?
Las condiciones varían según el banco y el tipo de depósito. Por eso conviene no destinar al plazo fijo dinero que se puede necesitar antes del plazo acordado.
Seguir leyendo
La decisión es del ahorrista
¿Quedó alguna duda sobre plazos fijos?
Escribinos con la duda puntual y seguimos por ahí. Lunes a viernes de 9:00 a 18:00 en Av. Corrientes 1233, Buenos Aires. Si preferís seguir leyendo, los otros capítulos de la guía cubren cuentas, tarjetas y canales digitales.